Domain kolonisierung.de kaufen?
Wir ziehen mit dem Projekt
kolonisierung.de um.
Sind Sie am Kauf der Domain
kolonisierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kolonisierung.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
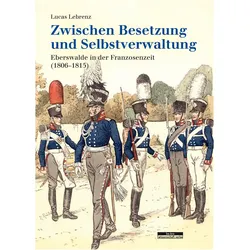
Zwischen Besetzung und Selbstverwaltung, Fachbücher von Lucas LebrenzDie feindliche Besetzung eines Landes im Zuge eines verlorenen Krieges stellt immer einen tiefen und mit Ungewissheiten verbundenen Einschnitt dar. So erlebte auch die preussische Bevölkerung während des französischen Besatzungsregimes zwischen 1806 und 1808 grosse finanzielle und materielle Herausforderungen, indem sie für die Versorgung der Besatzungstruppen aufkommen musste. Diese Erfahrungen trugen dazu bei, das politische Verantwortungsgefühl innerhalb der Bürgerschaft noch stärker zu beleben und mehr Mitspracherechte zu fordern. Darüber hinaus sah auch die Staatsführung endgültig die Notwendigkeit für Reformen ein. Im Zuge dieser Veränderungen erfolgte in Preussen der Übertritt ins moderne Zeitalter. Im vorliegenden Band werden diese Entwicklungen am Beispiel der brandenburgischen Stadt Eberswalde dargestellt. Durch die Auswertung von bisher erstmals erschlossenem Aktenmaterial wird ein eindrucksvolles Bild der damaligen Lebensumstände in einer Zeit des Umbruchs vermittelt.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Luther! Gesamtpartitur A (kleine Besetzung), Fachbücher von Jean KleebDas Oratorium "Luther! Gesamtpartitur A (kleine Besetzung)" von Jean Kleeb ist ein eindrucksvolles Werk, das die theologischen und musikalischen Impulse von Martin Luther aufgreift. Es verbindet verschiedene musikalische Stile, darunter Renaissance, Klassik, Jazz, Latin, Gospel und orientalische Klänge, und schafft so ein einzigartiges Hörerlebnis. Das Libretto, das während des Kompositionsprozesses entstand, integriert Texte und Zitate von Luther sowie von anderen bedeutenden Dichtern und Denkern wie Rumi, Rabindranath Tagore und Martin Luther King. Diese Vielfalt an Stimmen und Perspektiven spiegelt Luthers Vision von Wahrhaftigkeit und Freiheit wider. Das Publikum wird aktiv in das Geschehen einbezogen, indem es einige Lieder von Luther mitsingt, während der Chor und die Solisten die musikalische Gestaltung übernehmen. Die Percussion-Elemente, darunter Schlagzeug und Congas, verleihen dem Werk zusätzliche Dynamik und Ausdruckskraft. Dieses Oratorium ist nicht nur eine musikalische Darbietung, sondern auch eine tiefgehende Auseinandersetzung mit Luthers Ideen und deren Relevanz in der heutigen Zeit.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **

Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Einwanderung mit Zukunft, Fachbücher von Friedrich HeckmannWer sind „wir“ in Deutschland und wer gehört dazu? Auf der Grundlage der deutschen und internationalen Migrations- und Integrationsforschung prüft Friedrich Heckmann, ob sich ethnische Minderheitenbildung infolge von Einwanderung verfestigt oder ein Übergangsphänomen im Integrationsprozess ist. Seine Untersuchung macht deutlich, dass es im Zeit- und Generationenverlauf zu einem (wechselseitigen) Annäherungsprozess zwischen Einheimischen und eingewanderten Bevölkerungsteilen sowie deren Nachkommen in fast allen Bereichen des gesellschaftlichen Lebens kommt. Deutschland erweist sich als integrative Gesellschaft, die in einem Prozess „neuer Nationsbildung“ Gegenwart und Zukunft der Einwanderung gestaltet.32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zwischen Besetzung und Selbstverwaltung, Fachbücher von Lucas LebrenzDie feindliche Besetzung eines Landes im Zuge eines verlorenen Krieges stellt immer einen tiefen und mit Ungewissheiten verbundenen Einschnitt dar. So erlebte auch die preussische Bevölkerung während des französischen Besatzungsregimes zwischen 1806 und 1808 grosse finanzielle und materielle Herausforderungen, indem sie für die Versorgung der Besatzungstruppen aufkommen musste. Diese Erfahrungen trugen dazu bei, das politische Verantwortungsgefühl innerhalb der Bürgerschaft noch stärker zu beleben und mehr Mitspracherechte zu fordern. Darüber hinaus sah auch die Staatsführung endgültig die Notwendigkeit für Reformen ein. Im Zuge dieser Veränderungen erfolgte in Preussen der Übertritt ins moderne Zeitalter. Im vorliegenden Band werden diese Entwicklungen am Beispiel der brandenburgischen Stadt Eberswalde dargestellt. Durch die Auswertung von bisher erstmals erschlossenem Aktenmaterial wird ein eindrucksvolles Bild der damaligen Lebensumstände in einer Zeit des Umbruchs vermittelt.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Luther! Gesamtpartitur A (kleine Besetzung), Fachbücher von Jean KleebDas Oratorium "Luther! Gesamtpartitur A (kleine Besetzung)" von Jean Kleeb ist ein eindrucksvolles Werk, das die theologischen und musikalischen Impulse von Martin Luther aufgreift. Es verbindet verschiedene musikalische Stile, darunter Renaissance, Klassik, Jazz, Latin, Gospel und orientalische Klänge, und schafft so ein einzigartiges Hörerlebnis. Das Libretto, das während des Kompositionsprozesses entstand, integriert Texte und Zitate von Luther sowie von anderen bedeutenden Dichtern und Denkern wie Rumi, Rabindranath Tagore und Martin Luther King. Diese Vielfalt an Stimmen und Perspektiven spiegelt Luthers Vision von Wahrhaftigkeit und Freiheit wider. Das Publikum wird aktiv in das Geschehen einbezogen, indem es einige Lieder von Luther mitsingt, während der Chor und die Solisten die musikalische Gestaltung übernehmen. Die Percussion-Elemente, darunter Schlagzeug und Congas, verleihen dem Werk zusätzliche Dynamik und Ausdruckskraft. Dieses Oratorium ist nicht nur eine musikalische Darbietung, sondern auch eine tiefgehende Auseinandersetzung mit Luthers Ideen und deren Relevanz in der heutigen Zeit.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ASTRO S1 - Episode 17 - Schulprojekt Kolonisierung - Martin Wintersberger,Manuela Wieninger, Audio, 9783991190264Astro S1 - Episode 17 - Schulprojekt Kolonisierung Von Martin Wintersberger,manuela Wieninger, Astro Entertainment, 978-3-99119-026-4, Sprecher: Octavian Willixhofer, Sprache: Deutsch3,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ameisenköder Reinex Insektenstopp Ameisen Pulver 250 g 100% natürlich, stoppt die Ausbreitung von AmeisenInsektizidfreies, mineralisches Pulver - 100% natürlich. Physikalische Barriere - stoppt die Ausbreitung von Ameisen im Haus, auf Terrassen & Balkonen, sowie Rasenflächen. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.4,68 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.